第1回ではPPP/PFIの定義とその導入目的について、第2回目ではPFIの基本原則の見直しの必要性と、モノ調達をサービス調達に転換するために必要な4つのパラダイムシフトと基本方針をサービス調達型に転換・再構築するための5つの重要ポイント説明しました。その際に、内閣府の作成した「PPP/PFI推進アクションプラン(令和8年改定版)について」で記載されているPPP/PFI手法の定義について述べました。
今回は、実務者が参考にするガイドラインをどのように見直していく必要があるのかについて説明します。
今回のアクションプランの改定のポイントとして示されている項目の5番目に物価高騰等への対応について述べたいと考えます。
- 5.物価高騰等への対応
- 基本方針の変更やガイドライン等の改正・周知
- 地方公共団体への実態調査の充実
- 内閣府ワンストップ窓口の活用
- 内閣府ワンストップ窓口の活用
- リスク分担ガイドラインの見直し検討
アクションプランの一つである「物価高騰などへの対応」として、ガイドラインの改定などが示されてます。
これまでのガイドラインに物価高騰などへの対応が示されていなかったことは問題ではありますが、それ以外にも現状公開されているガイドラインにどのような課題があり、それを本来のPFIが目指す「民間投資によってサービス調達に転換すること」を実現するためには、どのような方向性で改正する必要があり、具体的にどのようなガイドラインを作成する必要があるのかについての概要をここでは述べます。
1. 現在の6つのガイドラインの整理と「割賦払い前提」の課題
現在のガイドライン体系は、施設整備(建設工事)とその資金回収を中心としたリスク分担や契約構造が色濃く反映されています。
- ① PFI事業実施プロセスに関するガイドライン
- 現状と課題: 実施方針の策定から事業終了までのプロセスを定めていますが、ここで示されている性能発注の性能とは、建築物・構造物の性能(耐震・耐火・耐久・遮音など) を指しており、サービス性能ではありません。その結果、実態としては施設整備の仕様発注に近いプロセスになりがちです。
- ② VFMに関するガイドライン
- 現状と課題: PSC(公共が自ら実施した場合のコスト)とPFIのLCCの比較による定量的評価が中心です。サービスに転換することによって組み込まれる可能性のあるイノベーションの価値がVFMに反映されにくく、コスト削減(特に建設・維持管理費)のみが重視される傾向を生んでいます。民間に事業を発注するとなぜ、LCCが減額される可能性があるのかの根拠が示されていません。
- ③ PFI事業におけるリスク分担等に関するガイドライン
- 現状と課題: 調査・設計、建設に係るリスク(工期遅延やコスト超過)の分担に多くの紙幅が割かれています。これらのリスクは、モノの調達におけるリスクであり、事業運営期間中のサービスに関連する需要変動リスクや技術革新リスクに対する柔軟なリスクシェアリングの視点が不足しています。
- ④ 契約に関するガイドライン
- 現状と課題: 施設の設計・建設段階の規定が手厚く、サービス対価の支払いについても「施設の建設費相当額の分割支払額、維持管理費、運営サービス費用等に関し、主要な費目ごとに評価し、必要に応じ減額を行って支払う」という「割賦払い的なアプローチ」と「根拠不明な減額が実施できること」が前提となっています。
- ⑤ モニタリングに関するガイドライン
- 現状と課題: サービス水準が未達の場合の「ペナルティ(減額)」による動機付けが中心です。ユニタリーペイメント(提供されたサービスを一体として認識し支払う方式)の言及はありますが、モニタリングの結果見つかった未達成のパフォーマンスを改善する回復許容時間や、保留した支払いをリリースする等の仕組み等、モニタリングの結果をどのように支払いメカニズムと連動させるかの観点が示されていません。
- ⑥ 公共施設等運営権及び公共施設等運営事業に関するガイドライン
- 現状と課題: コンセッション方式における利用料金の徴収や運営権対価の設定について解説しています。サービス調達であれば適用する必要のない「みなし物権」としての既存施設の運営権設定が主であり、民間投資によってサービスを調達するスキームとの融合が図られていません。
2. 「サービス調達型PFI」への転換に向けた見直しの方向性
これらのガイドラインを「サービス調達型」に転換するためには、前回示した以下の4つのパラダイムシフトをガイドライン全体に貫かせる必要があります。(以下再掲)
- 「施設整備費の分割払い」から「ユニタリーペイメント(一体的支払い)」への完全移行 建設費、維持管理費といったインプットごとの積み上げ払いを廃止します。提供される「サービスの質と量(利用可能性や実績)」に対してのみ対価を支払う仕組みを標準とします。
- 「インプット/仕様発注」から「アウトプット/結果発注」への転換 「どのような施設を建てるか」ではなく「どのような機能およびパフォーマンス等の結果(アウトプット)を生み出すか」を要求水準の基本とします。
- 「減額(ペナルティ)」の発動及び取り消し基準の導入 ペナルティではなく、受け取れなかったサービスに対して支払いをしないという考え方、適切な対応に必要な許容時間、一時的に支払い保留するサービス料金等を支払いメカニズムに組み込みます。
- 「価値向上へのインセンティブ」の導入民間事業者が想定していた収益を超過達成した場合のプロフィットシェアリング(利益分配)や事業に対する民間の再投資の仕組みを組み込みます。
3. 【提案】サービス調達型PFI ガイドライン改訂版 構成案
サービス調達型への転換に不可欠な4つのパラダイムシフトを中核に据え、バラバラに存在する6つのガイドラインを統合・再編し、「サービスを買う」という目的に沿って時系列とテーマで整理した総合ガイドラインを再構築してみました。
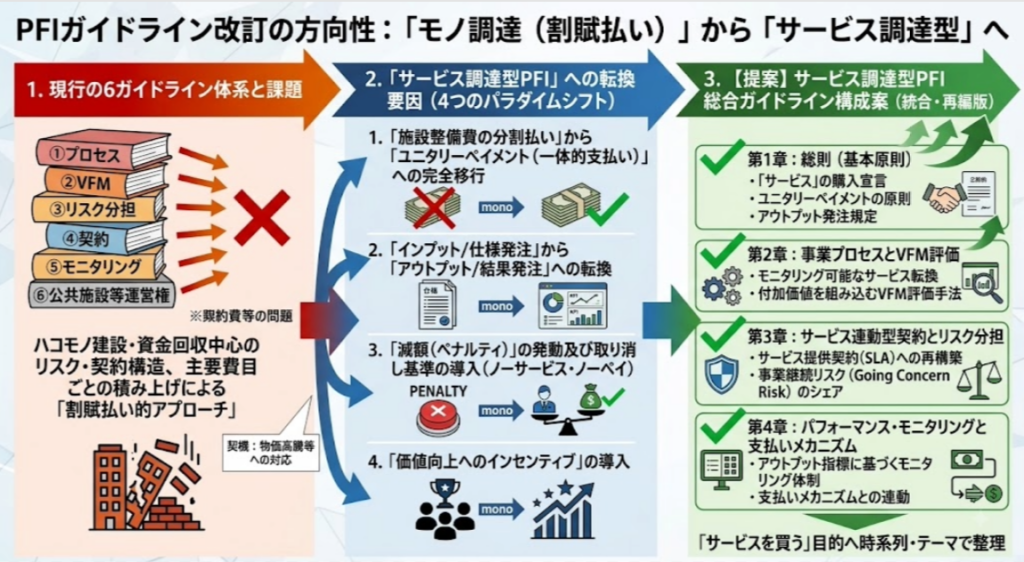
第1章:総則(サービス調達型PFIの基本原則)
1.1 サービス調達型PFIの定義と目的 「施設というモノ」の調達ではなく「サービス」の調達であることの宣言。施設整備が事業対象に含まれていけないわけではありません。ただし、従来のように施設整備費を事業者に支払うのではなく、民間投資によって整備された施設を利用するサービスを行政が民間から購入する仕組みに転換します。
1.2 ユニタリーペイメント(一体的支払い)の原則 事業で民間が支払った費目(建設費、維持管理費等)を積み上げたり、割賦払いを禁止します。提供される「サービスの質と量」に連動したサービス対価支払いメカニズムを基本概念とします。この時サービスは、無形性(形のあるものに対する支払いではないこと)、不可分性(生産と消費が同時に行われること)、変動性(いつも同じ品質とは限らないこと)、消滅性(在庫として残されないこと)の4つの特性を持ったものでなければなりません。
1.3 「アウトプット/結果発注」と要求水準(SLA)の考え方 従来の仕様発注からの脱却。「どのような施設を建てるか」ではなく、「どのような機能およびパフォーマンス等の結果(アウトプット)を生み出すか」に基づく結果規定(アウトプット規定)。パフォーマンスを達成できなかった場合は、許容対応時間内にパフォーマンス改善ができれば減額を発動しないなどの、サービスレベルアグリーメントを合意する必要があります。
第2章:事業プロセスとVFM評価(プロセス・VFMの改訂)
2.1 サービス調達に向けた初期検討とマーケットサウンディング 民間提案の積極的活用と、対話を通じた事業化の検討。調達をサービスに転換する以上、どのようなモニタリング可能なサービスにして、そのサービスの達成リスクを民間に移転できるものかどうかをサウンディングする必要があります。
2.2 新たなVFM評価のあり方 LCC(コスト)の削減だけでなく、サービス水準の向上やイノベーションによる「定量的・定性的な付加価値」をVFMに組み込む評価手法。行政が自ら実施する場合の参照モデルを提示したうえで、これをどのようなイノベーティブな方法によってVFMを生み出すことができるようになるのかを明確化することが重要です。決して民間に委託すれば、コストが10%減る等というような根拠のない検討で済ませてはなりません。
2.3 競争的対話とプロポーザル方式の活用 サービス提案とアウトプットを最大化するための事業者選定プロセス。複数の事業者から異なった事業提案を受けるにあたっては、競争性を維持するために、リファレンスモデルとプロポーザルの違いを明確化して、異なった提案を間接的に比較できるように定量化を含めた競争的な対話を行う必要があります。
第3章:サービス連動型契約とリスク分担(契約・リスク・運営権の改訂)
3.1 サービス提供を主眼とした事業契約構造 これまでのモノの調達と維持管理サービスを包括的に請け負う契約では、モノの調達から抜け切ることができません。モノの調達につながる従来の「建設請負」的条項をなくし、サービス提供契約(SLA)としての契約書への再構築することで、モノの割賦払いからの脱却を可能にします。
3.2 サービス調達型におけるリスク分担モデル 民間に建設リスクを取らせるのは、建設が完了しなければ、サービスの提供ができないからです。つまり建設リスクはサービス開始遅延リスクの原因となるもので、間接的に民間に取らせるリスクです。サービス遅延リスクにとどまらず、需要変動リスク、技術の陳腐化リスク、物価変動リスクなど事業特性に応じてリスクを官民シェアリングすることが重要です。
3.3 独立採算型(コンセッション等)における運営権の活用 独立採算型PFI事業では、利用料金収入をベースとする事業スキームと別に、サービス品質の低下を歯止めする支払いメカニズムが必要になります。単に民間の自主性と創意工夫を促すだけでなく、公共サービスの品質を確保維持するための支払いメカニズムを組み込んだ契約設計が必要です。
第4章:パフォーマンス・モニタリングと支払いメカニズム(モニタリングの改訂)
4.1 アウトプット指標に基づくモニタリング体制 第三者評価や利用者満足度(顧客満足度調査)が直接的に支払いに連動するのではなく、客観的な評価や満足度が悪化したのに対策を取らずに放置することを不適切なサービス水準として評価します。このような多角的な監視体制と、結果(アウトプット)の測定手法は、官民の双方が満足できる形で締結する必要があります。
4.2 「減額(ペナルティ)」の発動及び取り消し基準の導入 懲罰的なペナルティからの脱却。「受け取れなかったサービスに対しては支払いをしない」という考え方に基づく対価算定と、適切な対応に必要な許容時間(復旧期間)、一時的に支払いを保留するサービス料金等の仕組みを組み込んだ支払いメカニズムを導入します。
4.3 価値向上へのインセンティブの導入 民間事業者の事業収益が想定を上回った場合のプロフィットシェアリング(利益分配)や、設計上の利用者数をうわ回ったり、設計上の負荷を上回る利用が行われた場合には、必要に応じて追加コストを認める等、適正な調整ができるように事前に支払いメカニズムを設定しておくことが重要です。
なお、「3. 【提案】サービス調達型PFI ガイドライン改訂版 構成案」は、現時点におけるものであり、必要に応じて今後見直しをするものとします。


コメント