第4回では、PFI事業実施プロセスに関するガイドラインの課題を解説しました。今回は、事業におけるリスク分担に関するガイドラインhttps://www8.cao.go.jp/pfi/hourei/guideline/pdf/risk_guideline.pdfの課題について整理します。
PFI事業の成否を分ける最大の鍵は「リスク分担」にあります。内閣府の「PFI事業におけるリスク分担等に関するガイドライン」では、基本原則として「リスクを最もよく管理することができる者が当該リスクを分担する」という非常に真っ当な考え方が示されています。
しかし、その中身を詳細に検証すると、実態は長期的なサービス提供(Going Concern)を支えるためのリスク分担ではなく、従来の「ハコモノ建設と維持管理の請負」を前提としたリスク分担の羅列になっていることが分かります。具体的にどのような課題があるのか、洗い出しと改善の方向性を整理します。
1. 現行ガイドラインにおける3つの根本的課題
課題1:「建設・モノの調達」に関するリスクへの異常な偏重
本来、PFIによるサービス調達において、施設の建設は「サービスを提供するための準備(インプット)」に過ぎません。しかし本ガイドラインでは、リスクの分類として「調査、設計に係るリスク(p5~p6)」「用地確保に係るリスク(p6)」「建設に係るリスク(p7~p8)」を独立した大きな項目として掲げ、設計完了の遅延、費用超過、工事の完成遅延などを詳細に論じています。
民間投資によるサービス調達という視点に立てば、民間に建設リスクを取らせる理由は「建設が完了しなければサービスの提供が開始できないから」に他なりません。つまり、これらはすべて「サービス開始遅延リスク」という一つの結果に集約されるべきものです。ガイドラインがモノを作る過程(調査・設計・建設)のリスク分担に多くの紙幅を割いていること自体が、行政側が「施設整備のインプット仕様発注」というパラダイムから抜け出せていない証拠です。
課題2:民間企業のGoing Concernを脅かす「事業継続リスク」への実効性の乏しさ
事業期間が15年〜30年にも及ぶPFI事業において、民間企業(SPC)が継続企業(Going Concern)として存続するために最も深刻なリスクは、運営期間中の物価高騰や需要変動です。
ガイドラインでも「物価の変動、金利の変動、為替レートの変動、税制の変更等」や「公共サービスの利用度の当初の想定との相違」をリスクとして挙げてはいます。しかし、物価変動の参考例として挙げられているのは、「契約締結の日から12月を経過した後に、賃金水準又は物価水準の変動により請負代金額の変更の請求があったときは……残工事代金額の○分の○を超える額を発注者が負担する」という、サービス開始前の建設工事金額の変動を想定した従来の枠組みです。(14p~15p (2) 物価の変動、金利の変動、為替レートの変動、税制の変更等)
また、需要変動についても、独立採算型事業において「ロスシェアリングの考え方を協定等で取り入れている例がある」と一文が添えられている程度で、あくまで例外的な扱い(参考事例の一つ)に留まっています。(p13から p14 (1) 不可抗力の⑥)長期の事業継続を担保するための「インフレスライド条項」や「需要変動に対する官民シェアリング」の標準実装に向けた強い指針が存在しません。
課題3:「公共工事の請負契約」をベースにした時代遅れの参照モデル
本ガイドラインの最大のバグは、リスク分担の参考事例として、再三にわたり「通常の公共工事のために用いられる工事請負契約書(p7、p8、p13、p14、p15)を引き合いに出している点です。設計変更(p7)、公示に関連して第三者に及ぼす損害賠償(p7)、不可抗力による損害(p7、p14)、物価上昇(p7)など、あらゆる場面で「従来の工事請負契約ではこうなっている」という例示を行っています。
PFIは「公共工事の請負」から脱却し、民間の知見を活かした「サービス提供契約(SLA)」へ移行するための手法です。それにもかかわらず、リスク分担の拠り所を「工事請負契約書」に求めている時点で、結果的に出来上がる契約が「モノ調達契約・維持管理請負契約の組み合わせ」になってしまうのは必然の帰結と言えます。
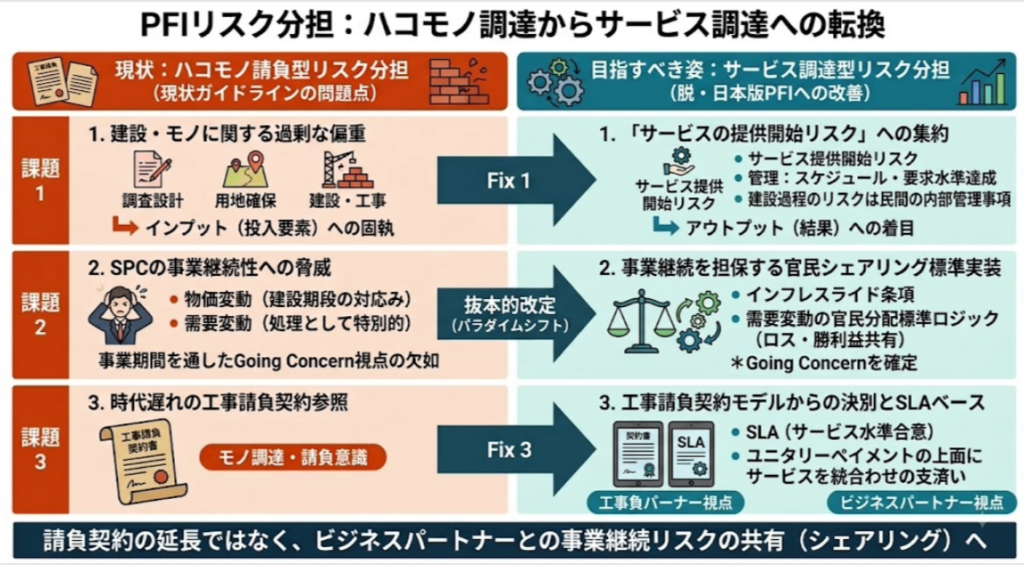
2. 「サービス調達型」へ向けた改善の方向性
これらの課題を克服し、ガイドラインを「民間企業のGoing Concernに基づく公共サービス提供事業」へと転換させるためには、以下の方向性で抜本的な改定を行う必要があります。
- 「モノの調達リスク」から「サービスの提供リスク」への再定義
調査・設計・建設リスクという分類を廃止し、これらを「サービス提供開始前リスク(Service Commencement Risk)」に統合します。行政が監視すべきは「スケジュール通りに要求水準を満たすサービスが開始されるか」という結果(アウトプット)のみであり、建設過程の細かなリスク分担(工法変更や資材調達遅延など)は原則として民間事業者の内部管理事項と明確化すべきです。 - 事業継続を担保する「官民シェアリング・メカニズム」の標準化
長期にわたる物価高騰リスクや需要変動リスクに対して、単なる「協議事項」や「工事請負契約の準用」で済ませるのではなく、サービス調達に特化した調整メカニズムを標準実装します。具体的には、客観的な物価指数に連動してサービス対価を自動調整する「インフレスライド条項」や、需要リスクを官民で適切に分配する「ロスシェアリング/プロフィットシェアリング」の算定ロジックをガイドラインに明記する必要があります。 - 「工事請負契約モデル」からの完全な決別
ガイドライン内から「工事請負契約書」を参照する記述をすべて削除し、代わりに「SLA(Service Level Agreement:サービス水準合意書)」と「ユニタリーペイメント(一体的支払い)」を前提としたリスク分担の考え方を導入します。不可抗力や法令変更が生じた場合も、「工事代金の補填」ではなく「継続的なサービス提供を維持するために必要な追加費用の負担ルール」として再構築しなければなりません。
リスク分担ガイドラインが「請負契約の延長」である限り、民間事業者は単なる行政の下請けに留まります。これを「ビジネスパートナーとの事業継続リスクの共有(シェアリング)」へと転換することこそが、脱「日本版PFI」の核心なのです。


コメント