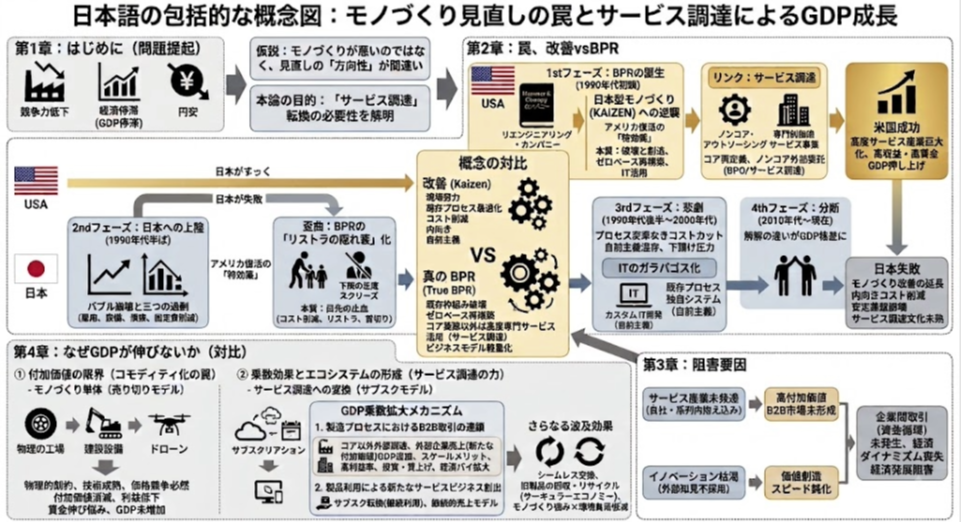
第1章:はじめに(問題提起)
失われた30年の間に日本は世界の経済成長から取り残され、円安が進行し、輸入に依存する国内市場は急激な物価上昇に直撃されています。国民生活はインフレに耐えきれない状況に近づき、地震や異常気象による災害支援が優先されると、限られた政府予算はさらに逼迫し、インフレ対策に回す余力も失われつつあります。
政府は経済活性化に向けた施策を打ち出していますが、これまでの対策と大きな違いは見られず、期待された高市政権の支持率も徐々に低下し始めています。 この長期停滞を招いた一因として、日本はかつて「モノづくりで世界一になった成功体験」に強く縛られ、日本の強み=モノづくりという短絡的な発想から抜け出せず、自ら経済活性化の道を狭めてきた側面があります。
もちろん、日本のモノづくりが世界的に優れていることは疑いありません。 しかし問題は、その強みを次のフェーズへと発展させる方向性を誤ったことにあります。 モノづくりの強さは本来、製品を作るだけでなく、長期的な性能・品質を保証するサービスモデルへと昇華できる力を持っています。
ここでは、モノづくりはどのように次のフェーズへと進化できるのか。 その答えを、サービス調達(Performance-Based Service Procurement)導入の観点から説明します。
- 現状の課題: グローバル市場における日本の競争力は低下しており、長引く経済の停滞(GDPの伸び悩み)から、通貨の円安が引き起こされています。
- 仮説の提示: この原因は「モノづくり」そのものが悪いのではなく、「モノづくりの見直しの方向性」を間違えたことにあるのではないかと考えます。
- 本論の目的: なぜ「サービス調達」への転換が急がれるのか、そのメカニズムを解き明かします。
第2章:モノづくり見直しの罠 ——「改善」と「BPR」の決定的な違い
BPR(ビジネスプロセス・リエンジニアリング)の歴史を紐解くと、まさに「日本企業がBPRを『改善(Kaizen)』と履き違え、サービス調達への移行に失敗した」という問題意識を裏付ける事実が浮かび上がってきます。
まず、BPRの歴史を4つのフェーズに分けて解説し、それが日本の停滞とどう結びついているのかを整理します。
第1フェーズ:BPRの誕生 —— 米国による「日本型モノづくり(Kaizen)」への逆襲(1990年代初頭)
BPRは、1980年代に日本の製造業(トヨタ生産方式などに代表される「改善」)に打ちのめされたアメリカ企業が、どん底から復活するために生み出した概念です。
- 提唱者と概念: 1990年にマサチューセッツ工科大学(MIT)のマイケル・ハマー教授らが提唱し、1993年の著書『リエンジニアリング・カンパニー』で世界的なブームになりました。
- 本質は「破壊と創造」: 米国企業は「日本のような現場のボトムアップによる『漸進的な改善(Kaizen)』をまねをしても到底追いつけない」と悟りました。そこで、「既存の業務プロセスを根本的(ゼロベース)に見直し、ITを活用してトップダウンで劇的に再構築する」という手法をとりました。「業務プロセスの見直し」がBPR(Business Process Reengineering]なのです。
- サービス調達とのリンク: この時、米国企業は「自社のコア・コンピタンス(中核的強み)」を再定義し、それ以外の業務(ノンコア業務)を外部の専門企業に大胆に委託(BPO:ビジネス・プロセス・アウトソーシング等)し始めました。これが、欧米における高度なサービス産業(サービス調達の受け皿)が急成長する決定的な起点となります。
第2フェーズ:日本への上陸 —— バブル崩壊と「勘違いの始まり」(1990年代半ば)
1. バブル崩壊による三つの過剰の発生(背景)
1990年1月からバブル経済の崩壊が始まりました。バブル期の日本企業は、右肩上がりの成長を前提に、組織、人員、設備を大きく肥大化させていました。しかし1990年代初頭のバブル崩壊により、売上が急減します。
その結果、企業は「過剰雇用・過剰設備・過剰債務」という重い固定費を背負うことになりました。生き残るためには、この肥大化したコスト構造を至急削ぎ落とす必要に迫られました。
2.「アメリカ復活の特効薬」としてのBPR輸入(動機)
ちょうど同じ時期(1993年頃)、かつて日本企業に敗北しどん底にあったアメリカ経済が、息を吹き返していました。その復活の原動力としてビジネス誌などで大々的に喧伝されたのが「BPR」です。
バブル崩壊の痛手から抜け出せず、既存の「改善(Kaizen)」だけではどうにもならない危機感を持っていた日本の経営層は、「これこそが我が社を救う魔法の杖(特効薬)だ」と飛びつき、こぞってBPRの概念を輸入しました。
3.生み出された悲劇:BPRの「リストラ(首切り)の隠れ蓑」化(歪曲)
ここが最も重要なポイントです。 米国におけるBPRの本来の目的は「顧客に対する付加価値を最大化するための、プロセスとビジネスモデルの再構築(コアへの集中と、ノンコアのサービス調達)」でした。
しかし、バブル崩壊直後の日本企業が最優先で求めていたのは「付加価値の創造」ではなく、「目先の止血(コスト削減)」でした。 そのため、「ゼロベースで業務を見直す」というBPRの過激なキャッチコピーは、経営層にとって「これまでの聖域(終身雇用や系列取引)にメスを入れ、人員削減や下請け叩きを行うための大義名分」として非常に都合よく使われてしまいました。つまり、BPRという最先端の「プロセス改革手法」を輸入できたタイミングで、実態はバブルのツケを払うための「単なるリストラ(首切り・コストカット)の隠れ蓑」としてBPRの言葉だけが使われてしまったのです。
第3フェーズ:生じた悲劇 —— リストラと「自前主義の温存」(1990年代後半〜2000年代)
日本版に歪められたBPRは、最悪の結果をもたらしました。
- プロセス変革なきコストカット: 本来のBPRは「プロセスの再設計」と「外部サービスの活用」がセットですが、日本企業は既存のプロセスや自前主義(何でも自社内でやる体制)を温存したまま、単なる「人員削減(リストラ)」や「下請けへのコストダウン要求」を「BPR」と呼んで実行しました。
- ITのガラパゴス化: 米国がプロセスを標準化してERP(統合基幹業務システム)などの外部パッケージ(サービス)を導入したのに対し、日本企業は「自社の既存の(非効率な)プロセス」に合わせてITシステムをスクラッチ開発(特注)してしまいました。これも一種の「自前主義」であり、外部の優れた標準サービスを調達する機会を自ら放棄する行為でした。
失われた30年はここからスタートしたものと考えられます。
第4フェーズ:日米の決定的な分断 —— サービス産業の成長格差(2010年代〜現在)
BPRの解釈の違いが、そのままマクロ経済(GDP)の差となって表れました。
BPRの歴史的誤解 —— なぜ日本は「サービス調達」へ移行できなかったのか
- 米国(BPRの成功): 企業がノンコア業務を積極的に外部へ切り出したことで、IT、人事、経理、コンサルティング、物流などの高度なB2Bサービス産業が巨大化しました。サービス提供側も規模の経済を効かすことができたため、高収益・高賃金を実現し、GDPを大きく押し上げました。
- 日本(BPRの失敗): 一方、日本企業は「モノづくりの改善」の延長で内向きにコストを削り続けました。その結果、それまでの強みであった終身雇用という安定基盤を壊したにもかかわらず、外部の高度な専門機能を活用する「サービス調達」の文化を育むことはできませんでした。 また、受け皿となるべき外部のサービス産業も、自らへの投資を行わず、単なる「大手企業のコスト削減の手足」となることを受け入れてしまいました。そのため、欧米のような高付加価値なB2Bサービス市場が形成されなかったのです。これにより、日本の就業者の約7割を占めるサービス産業が「安請け合い」の構造から抜け出せず、低収益に留まり、国全体の賃金水準を押し下げました。当然の帰結として、GDPの約6割を占める個人消費も冷え込んでしまいました。
つまり、「コスト削減の優先とサービス調達の抑制」は、単なる一企業の戦略ミスにとどまらず、安定した雇用の崩壊、サービス産業の生産性の低迷、消費と成長のサイクルの崩壊、という形で、日本経済の「失われた30年」を生み出す最大の構造的ボトルネックとなってしまったのです。
このように「改善」と「BPR」の勘違いが単なる戦略の解釈の違いだけではなく、日米の経済成長を分けた歴史的な分岐点であったことがわかります。
- 「改善(Kaizen)」の限界: 日本企業が得意とする改善(KAIZEN)は、現場の努力による「既存プロセスの最適化」や「コスト削減」です。これらの活動はベクトルが「内向き(自社内・部門内)」であり、すべてを自社で抱え込んで効率化しようとする傾向があります。
- 本来の「BPR(ビジネスプロセス・リエンジニアリング)」とは: 既存の枠組みを破壊し、「ゼロベースで業務プロセスを再構築」することです。その際、自社のコア業務以外は、外部の高度な専門性を持つサービスを活用(=サービス調達)し、ビジネスモデル自体を軽く・強くするというアプローチです。
- 生じた悲劇: 日本企業はBPRの名の下に、投資が不要な単なる「全社的な大規模な改善(コストカット)」を行ってしまったのです。その結果、外部の専門サービスを調達して付加価値を高める機会を逃し、「サービス調達の抑制」を招いたことになります。
第3章:サービス調達の抑制が招いた「経済発展の阻害」
日本企業が長年にわたりサービス調達を十分に活用してこなかったことは、ミクロ(企業)の競争力低下にとどまらず、マクロ(日本経済全体)の停滞をもたらす構造的な問題へと発展しました。その流れは次のように整理できます。
1. サービス産業の未発達:企業が外部サービスを調達しなかった構造的問題
日本企業は、製造業で世界一を達成した成功体験に縛られ、 「プロセスを改善してコスト削減することがBPRの趣旨だと理解」し、内製化されているノンコアサービスのプロセスも含めすべてのプロセスのコスト削減を強めてきました。
その結果:
- 専門性の高いB2Bサービス(SaaS、専門コンサルティング、特化型アウトソーシング)が十分に育たず
- 欧米で拡大した「高付加価値サービス市場」が日本では形成されず
- 企業間で資金が循環する“サービス経済”が発展しませんでした
2. イノベーションの枯渇:外部知見を取り込まないことによる停滞
日本企業は、長年の制度的制約や既存事業者保護の環境の中で、 外部サービスを活用する選択肢が十分に育たず、 結果として自社内でプロセス改善を進めることが相対的に合理的な選択となりやすい状況に置かれていました。
この構造により、外部の異質な知見を取り込む機会が制度的に限定され、以下のような 外部サービスを活用した革新が進まず、新しい価値創造のスピードが全体として鈍化してしまい、企業は自らイノベーションの機会を狭めてしまったのです。
- SaaSによる業務革新
- 専門コンサルによる事業再設計
- アウトソーシングによる効率化
- データ分析サービスによる高度化
3. 結果:企業間取引が生まれず、経済のダイナミズムが失われた
サービス産業が育たないことで、企業間の取引が増えず、 資金の循環が弱まり、経済全体のダイナミズムが喪失しました。
これは、単なる企業の個別問題ではなく、 日本経済の長期停滞を招いた構造的な要因です。
4. 制度的制約による新規参入阻害:外部知見を取り込みたくても取り込めない構造
日本企業が外部サービスを活用しなかった背景には、企業側の内製化志向だけでなく、政府が既存ビジネスの利権に影響を与えないよう、新規参入ビジネスを規制し続けたことが大きく影響していました。
例えば、タクシーの許認可が需要と供給のバランスに合致していた時代には、安全確保のための「白タク禁止」にも一定の合理性がありました。しかし現在では、深刻な供給不足に陥っている地方の需要を無視し、テクノロジー(システム)によって独自の安全性を担保しているライドシェアに対してまで従来のタクシー向けルールを強制することで、制度が実質的に「需要に応じた新規参入」を封じ込めてしまっています。
公共調達や各種業規制も、長年にわたり既存事業者の保護を優先し、革新的なサービスや新規参入企業が市場に入ることを制度的に阻んできました。そのため企業は外部知見を取り込みたくても、以下のような理由から、外部サービスを導入したくても導入できない構造が形成されていました。
- 新規サービスは規制により事業化できない
- 新規参入企業は調達要件を満たせない
- 行政側が新しいサービスを評価できない
5. 決済分野における制度的制約:キャッシュ温存と電子マネー乱立の非効率
制度的制約は決済分野にも顕著に現れています。日本では、キャッシュ利用が長年温存され、電子マネーは参入が自由であったものの、Suica、PASMO、Edy、WAON、nanaco、PayPayなどが乱立し、標準化・汎用化が進まない構造が形成されました。
かつての日本のモノづくりにおいて、標準化に依存しない独自の進化は、技術的な飛躍をもたらす原動力として機能しました。しかし、ISOをはじめとするグローバルな標準化が進む現代において、この構造を放置し続けることは、「政府の重大な不作為による過失」と言わざるを得ません。
本来主導すべきであった標準化を怠った結果、技術的な進化はあったかもしれませんが、現金中心の商習慣や旧来のATM網が「大前提」として生き残り、既存事業者の利権構造を直接的に温存することになりました。同時に、電子マネー各社も自社の「閉鎖的経済圏(ウォールド・ガーデン)」を死守すべく意図的に相互互換性を回避し、これがデジタルウォレットの無秩序な乱立(カオス)を引き起こしたのです。
結果として、店舗側はバラバラな決済システムへの対応コストを丸飲みさせられ、消費者は利便性の低い体験を強いられています。このような構造的な障壁が、外部サービス産業の成長の息の根を止め、日本経済全体のデジタル化と効率化の「巨大な足かせ」となっているのではないでしょうか。
6. 公共調達のパラダイムシフト不全:PFIの「建設事業化」が奪ったサービス経済への転換機会
世界では、公共サービスの質をKPIで管理する仕組みが標準化され、公共調達が PBSP(Performance-Based Service Procurement) へとパラダイムシフトを遂げ、英国・オーストラリア・カナダなどが PBSPガイドライン を公表しました。
しかし日本では、このパラダイムシフトを正しく理解できませんでした。先進国で導入されたPFIが、本来は「民間投資を活用したサービス調達手法」であるにもかかわらず、これを単なる「民間資金で公共施設を建設する仕組み」と誤解してしまったのです。そのため、PFI導入時に不可欠であった「公共調達におけるサービス調達の標準化」を実施できず、民間企業に対して「B2B領域におけるPBSPビジネス展開の重要性」を認識させる役割を果たすことができませんでした。
その結果、民間企業は、すでに世界標準となっていたPBSPモデルに基づくサービス経済へと転換する機会を逸しました。そして日本経済全体も、標準化や汎用化を避ける旧来の「モノづくり偏重」の構造から抜け出せないまま、長期停滞に陥ってしまったのです。
7. 今こそ、PFI指針を見直し、PBSPへの転換を進めるべき時期
日本政府は、BPRの誤解によって失われた25年以上の遅れを取り戻すために、 PFI指針、PFI法、PFIのガイドラインなどを抜本的に見直し、PBSPの促進を本格的に進めるべきです。
遅すぎることはありません。
- PBSPは民間企業の強み(モノづくりの品質・技術力)を 長期的なサービス性能として昇華させる仕組みであり
- 官民双方が適切な役割を担うことで 日本経済の新たな成長エンジンを形成することが可能です
第4章:なぜ「モノづくり単体」は「サービス調達への変換」に比べてGDPが伸びないのか?
以下に二つのモデルの経済成長(GDPの伸び)メカニズムの違いを対比させます。
- ① 付加価値の限界(コモディティ化の罠)
- モノづくり単体: 物理的な制約(原材料費、物流費)があり、技術が成熟すると価格競争に陥る傾向がみられます。最終製品を1回売って終わりの「売り切りモデル」では、コストダウンには物理的な限界があります。技術の成熟とコモディティ化により必然的に価格競争が起き、付加価値が消滅してしまいます。そのため、新たなサービスや価値を提供する機会を逃し、企業利益が低下し、賃金も伸び悩み、国全体の付加価値(GDP)が増えないことになってしまいます。
- ② 乗数効果とエコシステムの形成(サービス調達の力)
- サービス調達への変換: これまで企業が「内部コスト」として抱え込んでいたアクティビティを、外部から調達する「サービス」へと変換することで、そこに新たな専門サービスビジネスが成立するようになります。
- GDPが乗数的に拡大する理由: これには、大きく2つのメカニズムが働きます。 第一に、製造プロセスにおけるB2B取引の連鎖です。コアコンピタンス以外の業務を外部から調達することで、内部のコスト削減に留まらず、外部企業の売上(新たな付加価値)としてGDPに追加されます。各サービス企業がスケールメリットを活かして高い利益率を出し、投資や賃上げを行うことで、経済全体のパイが拡大していきます。このノンコア業務の外部調達への転換は、民間事業者の自発的なコスト削減の意思決定を待つだけでなく、経済活性化の施策を行う政府のサポートが有効です。
- 第二に、出来上がった製品を利用した新たなサービスビジネスの創出です。製品を「売り切り」にするのではなく、継続利用およびアップグレードを前提としたサブスクリプション型へ転換することで、ビジネスは継続的に売上を拡張させるモデルへと進化します。
- さらなる波及効果(エコシステムの形成): さらに、このモデル転換は社会的なエコシステムも形成します。製品をサービスとして提供し、シームレスに新製品へ交換し続けるビジネスモデルは、旧製品の確実な回収とリサイクルを可能にします。これにより、モノづくりの強みを生かしながら、環境負荷を下げる循環型経済(サーキュラーエコノミー)をも実現することができるのです。このエコシステムの形成は、企業同士を競争させて市場を拡大・成長させていくというこれまでの政府の施策から、「優れた民間企業が、継続的・効率的かつ高収益を生み出せるエコシステムによってSustainableなビジネスを構築し、価格競争から抜け出して業種のリーダーになっていくことで市場を成長させる」という施策に転換することで可能になるものです。
以下に二つの大手民間企業におけるPBSPモデルを紹介しますが、このようなビジネスモデルを中小企業にまで拡大するためには、公共調達においてPBSPモデルを標準化し、民民間においても事業展開できるような政府のサポートが必要だと考えます。
具体例1:ミシュラン(仏)の「タイヤ・アズ・ア・サービス」
- ミシュランタイヤが新興国の安価なタイヤとの「価格競争(コモディティ化)」から脱却した見事なモデルです。
- 以前のモデル(モノ売り): 運送会社に大型トラック用のタイヤを「売り切り」で販売。タイヤがすり減ったら新しいものを買ってもらう。しかし、新興国メーカーの安いタイヤとの激しい価格競争に巻き込まれていました。
- 新しいモデル(サービス調達とエコシステムの構築): タイヤを売るのではなく、「走行距離(走った分だけ課金)」というサービスを売るモデル(Michelin Fleet Solutions)へ転換しました。
- 【3つのエンジンへの合致】
- 外部サービス調達によるB2Bの連鎖: 走行距離やタイヤの摩耗状況をリアルタイムで把握するため、外部のIoTセンサー企業、通信会社、クラウドデータ解析企業などから高度な「サービスを調達」し、自社のビジネスに組み込みました。これによりIT産業などの新たな需要(GDP)が創出されています。
- 継続売上(サブスク化): 運送会社は「タイヤ購入費」という初期投資がなくなり、「走行距離に応じた月額利用料」を払うだけになります。ミシュランにとっては安定した継続売上となります。
- 旧製品の回収とリサイクル(サーキュラー): タイヤの「所有権」はミシュランにあるため、限界まですり減る前に確実に自社で回収します。回収したタイヤの表面を貼り替える(リトレッド)ことで、新品同様にして再利用し、物理的な製造コストと環境負荷を劇的に下げました。
具体例2:コマツ(日本)の「スマートコンストラクション」日本のインフラ・建設機械業界における大成功事例
- 「建機そのものの改善(Kaizen)」から、「工事現場全体のBPR」へと視座を引き上げ、外部サービスを巻き込んだ好例です。
- 以前のモデル(モノづくりとKaizen): 「壊れない」「燃費が良い」「馬力がある」という建機自体のハードウェアの改善(Kaizen)を重ね、建設会社に建機を販売(またはリース)して終わりでした。
- 新しいモデル(サービス調達とエコシステムの構築): 「建機」を売るのではなく、建設現場の「施工の最適化・効率化」というサービスを提供するモデルへ転換しました。
- 【3つのエンジンへの合致】
- 外部サービス調達によるB2Bの連鎖: 自社で全てを開発するのではなく、測量のためのドローンサービス企業、地形データを処理する3D解析ベンチャー、現場の工程管理を行うソフトウェア企業など、外部の専門サービスを積極的に調達・連携(オープンイノベーション)しました。これにより、巨大な「建設DX」というエコシステムと新たな市場が生まれました。
- 継続売上(サブスク化): 顧客は「ドローン測量〜3Dデータ作成〜ICT建機の制御」という一連のプロセスを、プラットフォーム(LANDLOG等)を通じて継続的に利用し、そこに課金する仕組みを構築しました。
- ビジネスモデルの再定義(エコシステム): 単に自社の建機を売るだけでなく、他社の古い建機に「後付けのIoTデバイス(外部調達品)」を取り付けるサービスも提供することで、現場全体のデジタル化と稼働率向上を支援しています。
第5章:結論 —— サービス調達の導入が急がれる理由
- まとめ
「自社内でのモノづくりの改善」という内向きのベクトルから、 「外部サービスを高度に調達・統合し、新たな価値を創出する」という外向きのベクトルへ転換しなければ、BPRとは呼べません。 この転換こそが、日本企業が再び成長軌道に乗るための必須条件です。 - 今後のアクション(企業側)
- 経営層が「改善」と「BPR(外部サービスの積極活用)」の違いを正しく認識すること。
- コア業務とノンコア業務を仕分けし、ノンコア・高度専門領域における「サービス調達」を解禁・推進すること。
- 今後のアクション(政府側)
- PFIを「民間資金によるインフラ整備」と誤認してきた構造的問題を改め、PFI指針を見直すこと。
世界ではすでに英国・オーストラリア・カナダなどが PBSP(Performance-Based Service Procurement)に基づいたPPPガイドライン を公表し、公共調達を「成果連動型サービスモデル」へと転換しています。日本政府もこの国際潮流を正しく理解し、公共調達のうち、少なくとも現在PFIで実施している公共投資事業をPBSPへと移行する政策的決断が求められます。 - 公共調達を通じて、民間企業に「サービス提供の重要性」を認識させる役割を果たすこと。
行政が率先してPBSPを導入することで、民間企業はサービス経済への転換を実体験し、B2B領域でもサービス調達が広く普及していきます。
- PFIを「民間資金によるインフラ整備」と誤認してきた構造的問題を改め、PFI指針を見直すこと。
- 総括
サービス調達を推進することは、単なる企業のコスト戦略ではありません。 それは、高付加価値なサービス産業を育て、日本のGDPを再び成長軌道に乗せるための 「国富を増やすエンジン」 です。
行政の公共調達をPBSPに転換することで、公共投資はPBSPによって民間投資に切り替えることができない分野に活用することができるようになります。
まずは、既存のPFIビジネスを真の「サービス調達モデル」へと転換し、 従来の政府による投資を、民間事業者による投資と成果連動型サービス提供(PBSP)へとシフトさせる必要があります。
公共事業という巨大な市場の中にPBSPを組み込み、 「GDPを増やす確実な仕組み」として実証・紹介すること。 行政が率先してこの転換を行うことで、その波及効果として民間企業同士の取引(B2B)においてもサービス調達の活用が力強く促進されていくはずです。
そしてその結果として、新たなサービス供給産業が育成され、これらが日本経済の新たな成長エンジンとなり、GDPの拡大と経済の再活性化へと確実につながっていくというイメージに基づいて経済成長戦略を構築することが重要です。

コメント